BWA lesen: Was die Zahlen wirklich bedeuten - und was sie verschweigen

BWA lesen: Was die Zahlen wirklich bedeuten - und was sie verschweigen
Jeden Monat landet sie im Postfach oder auf dem Schreibtisch: die betriebswirtschaftliche Auswertung, kurz BWA. Viele Geschäftsführer werfen einen kurzen Blick drauf, nicken, legen sie zur Seite - und fragen sich insgeheim, was sie damit an einem ganz normalen Dienstagmorgen eigentlich anfangen sollen. Genau diese Frage beantwortet dir kaum jemand. Die meisten Erklärungen zur BWA drehen sich um den Aufbau, um Zeilen und Positionen. Was fehlt, ist die Perspektive der Praxis: Was bedeutet diese Zahl für deine nächste Entscheidung?
Dabei ist die BWA kein Selbstzweck. Sie ist ein Werkzeug - allerdings eines mit blindem Fleck. Wenn du verstehst, welche Zeilen wirklich zählen, welche Kennzahlen sich daraus ableiten lassen und was das Zahlenwerk systematisch nicht zeigt, triffst du bessere Entscheidungen. Genau darum geht es in diesem Artikel: nicht um Buchhaltungstheorie, sondern um die Frage, wie du die BWA tatsächlich für dein Unternehmen nutzt.
Die BWA verstehen: Was die einzelnen Zeilen wirklich auslösen
Die Standard-BWA 01 ist die am weitesten verbreitete Auswertung, die dein Steuerberater aus deiner laufenden Buchhaltung erstellt. Sie fasst Erträge und Aufwendungen eines Monats zusammen und liefert dir ein vorläufiges Ergebnis. In der Regel bekommst du sie automatisch, sobald die Buchhaltung für den entsprechenden Monat abgeschlossen ist - das kann je nach Kanzlei und Datenlage einige Wochen dauern.
Wichtig ist: Jede Zeile in der BWA hat eine Konsequenz für dein Handeln. Es reicht nicht, die Zahl zu kennen - du musst wissen, was sie auslöst.
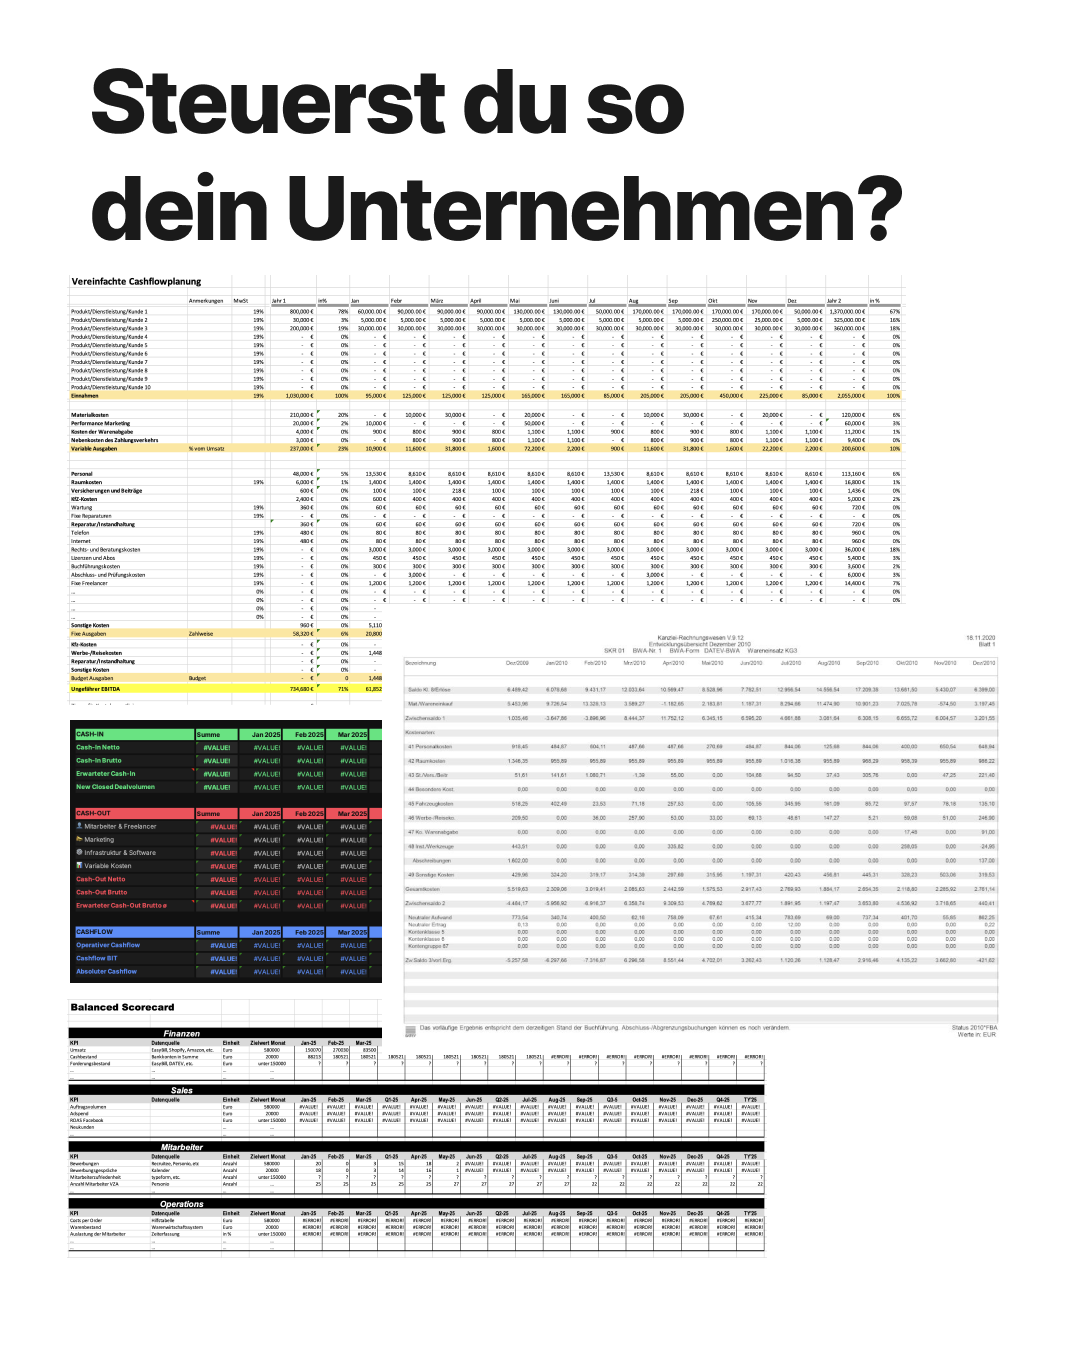
Die meisten Unternehmer steuern ihr Unternehmen mit Excel und BWA!
Gesamtleistung
Die Gesamtleistung ist nicht identisch mit deinem Umsatz. Hier fließen auch Bestandsveränderungen ein, etwa wenn du mehr produziert hast, als du verkauft hast. Wer das ignoriert, überschätzt oder unterschätzt schnell die tatsächliche Geschäftsentwicklung.
Material- und Wareneinsatz
Diese Position zeigt, was dich deine Produkte oder Dienstleistungen in der Beschaffung kosten. Steigt sie überproportional zum Umsatz, lohnt sich ein Blick auf Einkaufskonditionen oder Materialverbrauch.
Rohertrag
Das ist die wichtigste Zeile der gesamten BWA. Der Rohertrag zeigt dir, was von deinem Umsatz nach Abzug der direkten Kosten übrig bleibt - und stellt damit automatisch die Preis- und Einkaufsfrage. Sinkt der Rohertrag, liegt das Problem selten im Personal, sondern meist in der Kalkulation oder im Einkauf.
Personalaufwand
Hier siehst du, wie stark Löhne, Gehälter und Lohnnebenkosten dein Ergebnis belasten. Diese Zeile lohnt sich besonders im Verhältnis zum Rohertrag zu betrachten.
Sonstige betriebliche Kosten
Diese Sammelposition wird oft übersehen, dabei steckt hier viel Potenzial. Es lohnt sich, sie in drei Blöcke zu gliedern: Raum- und Fahrzeugkosten, Werbe- und Reisekosten sowie Versicherungen und Beiträge. So erkennst du schneller, wo tatsächlich Einsparpotenzial liegt.
Vorläufiges Ergebnis
Das ist dein Betriebsergebnis vor Steuern und Zinsen - ein erster Indikator, aber eben nur vorläufig.
Kalkulatorische Kosten
Falls in deiner BWA enthalten, bilden sie zum Beispiel einen kalkulatorischen Unternehmerlohn ab. Sie sind besonders für Einzelunternehmer und kleinere Betriebe relevant, um die reale wirtschaftliche Lage einzuschätzen.
Drei Kennzahlen, die du aus jeder BWA ableiten solltest
Zahlen allein bringen dir wenig, wenn du sie nicht ins Verhältnis setzt. Drei Kennzahlen solltest du dir aus jeder BWA herausziehen:
| Kennzahl | Formel | Typische Bandbreite |
|---|---|---|
| Rohertragsquote | Rohertrag / Gesamtleistung | 30-70 % (stark modellabhängig) |
| Personalkostenquote | Personalaufwand / Gesamtleistung | 20-50 % |
| Break-even-Umsatz | Fixkosten / Rohertragsquote | individuell je Kostenstruktur |
Diese drei Werte verraten dir mehr über die Gesundheit deines Unternehmens als jede Einzelzeile für sich.
Das Zeitproblem: Warum du über eine Vergangenheit entscheidest
Hier liegt der größte Haken an der klassischen BWA: der Zeitversatz. Wenn die Auswertung für den Januar erst Ende Februar oder sogar Anfang März bei dir ankommt, schaust du auf Zahlen, die fünf Wochen alt sind. Du triffst also Entscheidungen über einen Zustand, der längst überholt ist.
Rechne das auf ein Quartal hoch: Bei drei Monaten Verzögerung von jeweils fünf Wochen hast du am Ende des Quartals effektiv nur wenige Wochen Zeit, um auf die tatsächliche aktuelle Lage zu reagieren - der Rest der Reaktionszeit ist bereits verstrichen, bevor du überhaupt von einem Problem weißt. In einem schnelllebigen Markt kann das über Erfolg oder Misserfolg einer Kurskorrektur entscheiden.
Die drei häufigsten Fehlinterpretationen
- Gewinn mit Liquidität verwechseln: Ein positives Ergebnis bedeutet nicht, dass Geld auf dem Konto liegt.
- Monatsschwankungen überbewerten: Einzelne Monate können durch saisonale Effekte oder Einmalzahlungen verzerrt sein.
- Abschreibungen ignorieren: Sie mindern das Ergebnis, ohne dass tatsächlich Geld abfließt - wer das übersieht, unterschätzt seine echte Liquiditätslage.
Was die BWA systematisch nicht zeigt
Genau hier liegt der blinde Fleck, den kaum jemand offen anspricht. Die BWA ist ein wertvolles Werkzeug, aber sie beantwortet bestimmte Fragen grundsätzlich nicht - unabhängig davon, wie gut deine Buchhaltung ist.
- Liquidität: Die BWA zeigt Erträge und Aufwendungen, nicht deinen tatsächlichen Kontostand oder offene Forderungen. Diese Information bekommst du nur aus einer separaten Liquiditätsplanung.
- Auftragsbestand: Wie voll deine Pipeline für die kommenden Monate ist, steht in keiner BWA-Zeile. Dafür brauchst du deinen Vertrieb oder dein CRM-System.
- Profitabilität je Kunde oder Projekt: Die BWA aggregiert auf Unternehmensebene. Ob ein bestimmter Kunde oder ein Projekt wirklich profitabel ist, verrät sie nicht - das zeigt erst eine Projekt- oder Kundenkalkulation.
- Vertriebs-Frühindikatoren: Wie sich Anfragen, Angebote oder Abschlussquoten entwickeln, bleibt außen vor. Diese Signale kommen aus deinem Vertriebscontrolling, oft deutlich früher als jede Finanzzahl.
So veränderst du dein BWA-Gespräch mit dem Steuerberater
Ein gutes BWA-Gespräch ist mehr als das Durchgehen von Zeilen. Stelle deinem Steuerberater diese vier Fragen, um wirklich Nutzen aus dem Gespräch zu ziehen:
- Wie hat sich die Rohertragsquote im Vergleich zum Vorjahr entwickelt?
- Welche Positionen in den sonstigen betrieblichen Kosten sind ungewöhnlich gestiegen?
- Wie weit liegt der aktuelle Umsatz vom Break-even entfernt?
- Welche Effekte in diesem Monat sind einmalig und welche strukturell?
Fazit: Die BWA ist wichtig, aber sie reicht nicht allein
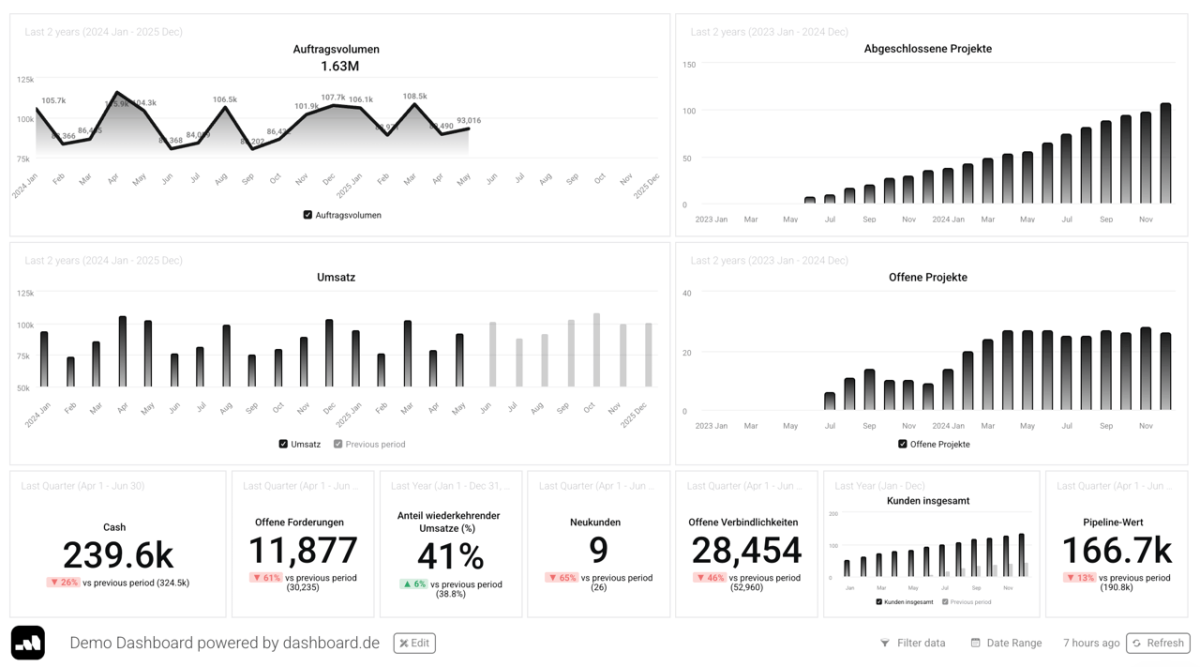
So könnte dein individuelles Unternehmenscockpit aussehen!
Die BWA bleibt ein richtiges und wichtiges Instrument - sie kommt nur zu spät und zeigt drei entscheidende Dinge nicht: Liquidität, Auftragsbestand und Profitabilität je Kunde. Wenn du ausschließlich auf Basis der BWA steuerst, blickst du immer auf einen Monat, der längst vorbei ist.
Der nächste Schritt: Ergänze die BWA um ein tagesaktuelles Cockpit, das genau diese Lücken schließt - durch die Anbindung von DATEV oder deiner Buchhaltungssoftware sowie durch Daten aus CRM, Zeiterfassung und Shop. Dein Steuerberater bleibt dabei genau da, wo er hingehört. Du bekommst zusätzlich den laufenden Blick, den die klassische Auswertung nicht liefern kann.
Schau dir doch als Nächstes an, wie du deine Liquidität unabhängig von der BWA im Blick behältst, wie ein Deckungsbeitrag dir bei der Preisfindung hilft, oder wie du DATEV optimal für dein Reporting nutzt.
Wie oft sollte ich meine BWA anschauen?
Am besten monatlich direkt nach Erhalt, ergänzt um einen laufenden Blick auf Liquidität und Auftragslage zwischen den BWA-Terminen.
Reicht die BWA aus, um mein Unternehmen zu steuern?
Nein, sie liefert wichtige Ergebniszahlen, zeigt aber weder Liquidität noch Auftragsbestand oder Kundenprofitabilität - dafür brauchst du zusätzliche Instrumente.
Warum kommt die BWA oft erst Wochen später?
Das hängt von der Geschwindigkeit deiner Buchhaltung und deiner Kanzlei ab. Je später die Belege erfasst werden, desto später steht die Auswertung zur Verfügung.
Was ist der Unterschied zwischen Gewinn und Liquidität?
Gewinn ist eine rechnerische Größe aus Erträgen und Aufwendungen, Liquidität beschreibt dein tatsächlich verfügbares Geld - beides kann deutlich auseinanderfallen, etwa durch offene Forderungen oder Abschreibungen.
Wie finde ich heraus, ob ein einzelner Kunde profitabel ist?
Die BWA kann das nicht zeigen, da sie auf Unternehmensebene aggregiert. Dafür brauchst du eine separate Kunden- oder Projektkalkulation, die Erlöse und zugeordnete Kosten gegenüberstellt.