Das achte Weltwunder: Wie Zinseszins dein Vermögen explodieren lässt

Zinseszinseffekt erklärt | Oskar Rudolph | Rudolph Finanzkonzepte GmbH
Stell dir vor, du legst einmal 100 Euro an und tust danach nichts weiter und trotzdem wird daraus über die Jahre ein spürbarer Betrag, ganz ohne dass du einen Finger krumm machst.
Klingt nach einem Märchen, ist aber knallharte Mathematik. Albert Einstein soll den Effekt dahinter einmal als das achte Weltwunder bezeichnet haben, mit dem legendären Zusatz: Wer ihn versteht, verdient Geld damit wer ihn nicht versteht, zahlt dafür.
Die Rede ist vom Zinseszinseffekt, einem der mächtigsten Prinzipien der Finanzwelt.
Fast jeder hat schon davon gehört, aber kaum jemand macht sich klar, wie enorm die Wirkung tatsächlich ist, wenn man sie über viele Jahre wirken lässt. Genau hier liegt der Denkfehler, der viele Menschen davon abhält, wirklich Vermögen aufzubauen. Dieser Artikel zeigt dir, wie der Effekt funktioniert, warum Zeit dein wertvollster Verbündeter ist und wie du ihn für dich statt gegen dich arbeiten lässt.
So funktioniert der Zinseszinseffekt in der Praxis
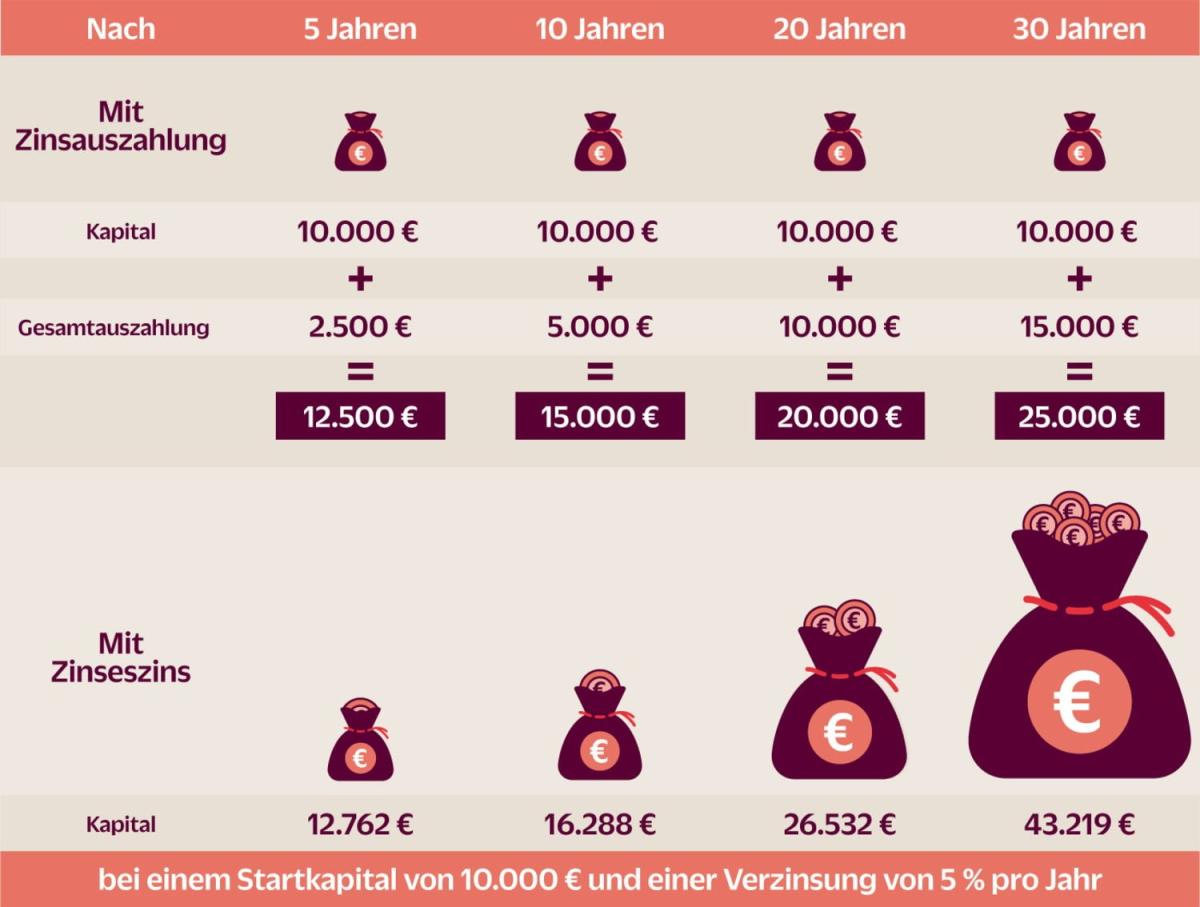
Starten wir mit einem einfachen Rechenbeispiel. Du legst 100 Euro für ein Jahr an, der Zinssatz liegt bei 5 Prozent. Am Ende des Jahres stehen dir 5 Euro Zinsen zu du multiplizierst einfach 100 Euro mit 1,05. Nimmst du diese 5 Euro und gibst sie aus, bleibt dein Kapital für immer bei 100 Euro. Das ist der klassische einfache Zins: Er bringt dir Jahr für Jahr denselben kleinen Betrag, aber er wächst nie.
Spannend wird es, wenn du die Zinsen nicht anrührst, sondern wieder mit anlegst. Im zweiten Jahr rechnest du dann nicht mehr mit 100, sondern mit 105 Euro. Das Ergebnis: 110,25 Euro statt 110 Euro. Diese zusätzlichen 25 Cent sind der Zinseszins Geld, das dein Geld für dich verdient hat, ganz ohne eigenen Einsatz.
Lässt du dieses Prinzip über zehn Jahre laufen, wachsen deine ursprünglichen 100 Euro auf etwa 163 Euro an. Nach 20 Jahren sind es schon 265 Euro. Hättest du stattdessen jedes Jahr die Zinsen ausgezahlt und ausgegeben, hättest du am Ende nur 200 Euro in der Hand dein ursprüngliches Kapital plus die einfachen Zinsen. Die Differenz von 65 Euro ist reiner Zinseszins, entstanden allein dadurch, dass du dein Geld in Ruhe hast arbeiten lassen.
Zinseszinseffekt erklärt | Oskar Rudolph | Rudolph Finanzkonzepte GmbH
Zeit und Sparrate: Die zwei entscheidenden Hebel
Das Beispiel mit 100 Euro einmalig ist natürlich noch weit von echtem Reichtum entfernt. Der wahre Hebel entsteht, wenn du regelmäßig Kapital investierst und den Effekt über Jahrzehnte wirken lässt. Sparst du ab deinem 20. Lebensjahr monatlich 100 Euro und erzielst dabei 7 Prozent Rendite, stehen dir zum Renteneintritt rund 367.000 Euro zur Verfügung. Ohne Zinseszinseffekt, also bei reiner Einzahlung ohne Wiederanlage der Erträge, wären es nur 141.000 Euro. Der Unterschied: mehr als eine Viertelmillion Euro, nur weil du die Erträge immer wieder mitarbeiten lässt.
Erhöhst du deine monatliche Sparrate auf 250 Euro, kannst du zum Renteneintritt sogar die Millionengrenze erreichen. Legst du dieses Kapital anschließend zu 5 Prozent an, ergibt sich daraus allein aus den Zinsen eine monatliche Rente von etwa 4.100 Euro ganz ohne das angesparte Kapital selbst anzugreifen.
| Sparrate pro Monat | Rendite | Kapital zum Renteneintritt |
|---|---|---|
| 100 Euro | 7 % (mit Zinseszins) | ca. 367.000 Euro |
| 100 Euro | 7 % (ohne Zinseszins) | ca. 141.000 Euro |
| 250 Euro | 7 % (mit Zinseszins) | ca. 1.000.000 Euro |
Die Botschaft ist klar: Je früher du anfängst und je höher deine Sparquote ist, desto stärker profitierst du vom Zinseszinseffekt. Zeit ist dabei fast wichtiger als die Höhe der Rendite ein Grund mehr, nicht erst "irgendwann" mit dem Sparen zu beginnen, sondern jetzt.
Warum die Häufigkeit der Zinszahlung den Unterschied macht
Ein oft unterschätzter Faktor ist, wie oft Zinsen tatsächlich gutgeschrieben werden. Werden sie nicht nur jährlich, sondern quartalsweise oder monatlich ausgezahlt, kannst du sie entsprechend früher wieder anlegen - und das erhöht den sogenannten Effektivzins.
Rechnen wir das kurz durch: Bei 5 Prozent Jahreszins und quartalsweiser Auszahlung ergibt sich pro Quartal ein Zinssatz von 1,25 Prozent. Multiplizierst du diese vier Quartalszinsen zinseszins-mäßig miteinander, kommst du auf einen Effektivzins von 5,09 Prozent statt der nominalen 5 Prozent. Bei monatlicher Auszahlung steigt der Effektivzins sogar auf 5,12 Prozent. Allein die Häufigkeit der Zinszahlung bringt dir also zusätzliche Erträge, ganz ohne dass sich der nominale Zinssatz verändert.
Stolperfallen, die den Effekt für dich zunichtemachen
Es gibt zwei klassische Fehler, die den Zinseszinseffekt ausbremsen, bevor er richtig wirken kann:
- Zinsen oder Dividenden auszahlen statt reinzuinvestieren: Wer Erträge sofort ausgibt, verzichtet komplett auf das Wachstum durch Zinseszins. Studien zum US-Aktienindex S&P 500 zeigen, dass etwa die Hälfte der langfristigen Rendite allein aus reinvestierten Dividenden stammt.
- Zu hohe Transaktionskosten: Wenn bei jeder Geldanlage hohe Gebühren anfallen, wird Jahr für Jahr ein Teil deines Kapitals abgezogen - das schmälert die Basis, auf der der Zinseszinseffekt aufbauen kann, erheblich.
Zinseszinseffekt erklärt | Oskar Rudolph | Rudolph Finanzkonzepte GmbH
Fazit: Lass die Zeit für dich arbeiten
Der Zinseszinseffekt ist kein Trick und keine Geheimformel, sondern schlicht Mathematik aber eine, die enorme Kraft entfaltet, wenn man ihr genug Zeit gibt. Je früher du anfängst zu sparen, je konsequenter du Erträge reinvestierst und je niedriger deine Kosten sind, desto stärker wächst dein Vermögen von ganz allein weiter.
Gleichzeitig gilt: Bei Schulden dreht sich der Effekt um und arbeitet gegen dich, weshalb teure Kredite so schnell wie möglich abgebaut werden sollten.
Schau dir am besten noch heute deine eigene Sparquote an und überlege, ob du Zinsen oder Dividenden bisher wirklich reinvestierst oder einfach ausgibst. Schon eine kleine Anpassung kann über Jahrzehnte einen gewaltigen Unterschied machen.
Ab welchem Betrag lohnt sich der Zinseszinseffekt?
Schon kleine Beträge profitieren vom Effekt, denn entscheidend ist nicht die Höhe der ersten Einzahlung, sondern die Zeit, über die das Kapital wachsen kann.
Funktioniert der Zinseszinseffekt auch bei Aktien und Fonds?
Ja, sofern Dividenden oder Erträge automatisch reinvestiert werden, entfaltet sich derselbe Wachstumsmechanismus wie bei klassischen Zinsanlagen.
Was ist der Unterschied zwischen nominalem und effektivem Zinssatz?
Der nominale Zinssatz ist der jährlich angegebene Wert, während der effektive Zinssatz die tatsächliche Verzinsung unter Berücksichtigung der Auszahlungshäufigkeit abbildet und dadurch meist etwas höher liegt.
Warum ist der Zinseszinseffekt bei Schulden gefährlich?
Weil unbezahlte Zinsen selbst wieder verzinst werden, wächst die Schuldenlast bei monatlicher Zinsberechnung schneller, als es auf den ersten Blick scheint.
Wie kann ich den Zinseszinseffekt für mich berechnen?
Mit einem einfachen Zinseszinsrechner lässt sich anhand von Kapital, Zinssatz, Sparrate und Laufzeit genau nachvollziehen, wie sich dein Vermögen über die Jahre entwickelt.