Sachbezüge im Team: So gestaltest du Löhne clever

Mit Sachbezügen und Zusatzleistungen dein Team entlasten
Du willst deinem Team mehr geben, ohne dass die Personalkosten davonlaufen? Die klassische Antwort – eine Bruttolohnerhöhung – kostet dich als Arbeitgeber deutlich mehr, als am Ende beim Team ankommt. Steuern und Sozialabgaben fressen einen erheblichen Teil auf, bevor überhaupt etwas aufs Konto fließt.
Sachbezüge und pauschal versteuerte Zusatzleistungen funktionieren anders. Richtig kombiniert, sorgen sie dafür, dass mehr Netto beim Team ankommt – wie stark, hängt aber von der jeweiligen Position und dem gewählten Instrument ab. Ein Blick auf eine beispielhafte Teamstruktur zeigt, was das in Zahlen bedeutet.
Warum sich ein Blick auf die Lohnstruktur gerade jetzt lohnt
Stell dir vor: Dein Unternehmen beschäftigt zwei Gesellschafter-Geschäftsführer zu gleichen Teilen, dazu eine Vollzeitkraft, eine Teilzeitkraft, einen Werkstudenten und eine ehemalige Kollegin, die im Rentenalter noch geringfügig aushilft. Der Fachkräftemarkt ist eng, gute Leute zu halten kostet – und eine reine Gehaltsrunde für alle würde das Budget spürbar belasten.
Also schaust du dir an, was jede Person im Team tatsächlich braucht und wie sich das steuerlich sauber abbilden lässt. Für jede Beschäftigungsform sieht die passende Kombination anders aus, und genau das macht am Ende den finanziellen Unterschied.
Die Grundlagen der Lohngestaltung mit Sachbezügen
Lohngestaltung mit Sachbezügen bedeutet, einen Teil der Zusatzvergütung nicht als klassisches Bruttogehalt, sondern als zweckgebundene Sach- oder Zusatzleistung zu gewähren. Solche Leistungen sind entweder bis zu bestimmten Freigrenzen steuer- und sozialversicherungsfrei oder lassen sich vom Arbeitgeber pauschal versteuern – zu einem Satz, der von Instrument zu Instrument unterschiedlich ausfällt und den der Betrieb trägt, nicht die beschäftigte Person.
Entscheidend ist dabei die Zusätzlichkeit: Die Leistungen müssen zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden. Eine Umwandlung von bestehendem Gehalt in Sachbezüge erkennt das Finanzamt grundsätzlich nicht an – der Steuervorteil entfällt dann vollständig.
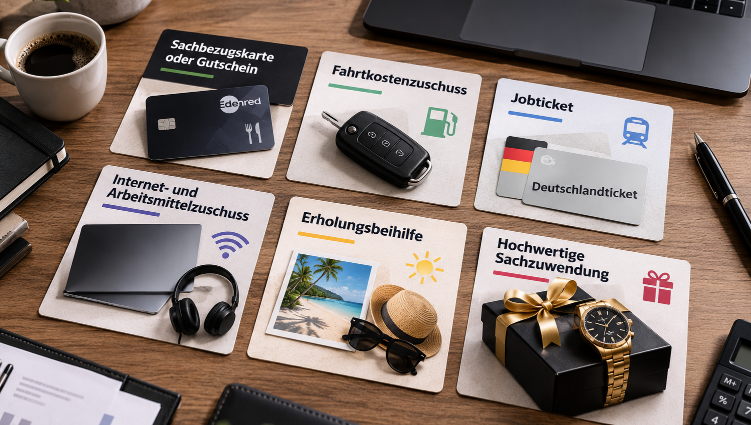
Diese Bausteine stehen zur Verfügung:
- Sachbezugskarte oder Gutschein: Ein monatlicher Baustein, der bei richtiger Ausgestaltung innerhalb der Freigrenze steuer- und sozialversicherungsfrei bleibt.
- Fahrtkostenzuschuss: Für Wege zwischen Wohnung und Arbeitsstätte, pauschal versteuerbar bis zur Höhe der Entfernungspauschale.
- Jobticket: Zuschuss zu öffentlichen Verkehrsmitteln, etwa in Form des Deutschlandtickets, unter bestimmten Voraussetzungen vollständig steuerfrei.
- Internet- und Arbeitsmittelzuschuss: Besonders relevant für Homeoffice- und hybride Arbeitsmodelle, pauschal versteuerbar.
- Erholungsbeihilfe: Eine jährliche, pauschal versteuerbare Leistung, deren Höchstbetrag sich nach der Familiensituation richtet: 156 Euro für die beschäftigte Person selbst, 104 Euro für Ehe- oder Lebenspartner und 52 Euro für jedes Kind. Eine Familie mit zwei Kindern kommt damit auf 364 Euro im Jahr.
- Hochwertige Sachzuwendung: Ein Sachgeschenk von bis zu 10.000 Euro je Person und Jahr, das pauschal versteuert werden kann. Was es konkret ist, bleibt dir überlassen – vom Elektronikgerät über eine Reise bis zur Wertanlage. Anders als die übrigen Bausteine ist eine solche Zuwendung an eigene Beschäftigte allerdings sozialversicherungspflichtig. Bei sozialversicherungsfrei gestellten Gesellschafter-Geschäftsführern läuft diese Pflicht ins Leere, bei angestellten Mitarbeitenden nicht.
Sechs Bausteine, sechs eigene Spielregeln (Open AI)
Ein Team, viele unterschiedliche Situationen
Ein Team besteht selten nur aus einer Beschäftigungsform. Vollzeit- und Teilzeitkräfte haben andere Freibeträge und Möglichkeiten als Werkstudierende oder geringfügig Beschäftigte. Bei Minijobs und bei Personen, die im Rentenalter noch geringfügig weiterarbeiten, kommt zusätzlich die Geringfügigkeitsgrenze ins Spiel: Wird sie durch falsch eingeordnete Zusatzleistungen überschritten, entsteht ungewollt Sozialversicherungspflicht – und der Vorteil der ganzen Gestaltung kippt ins Gegenteil.
Für Gesellschafter-Geschäftsführer gilt ein strengerer Maßstab als für angestelltes Personal – die Finanzverwaltung prüft hier zusätzlich, ob eine fremde Person die gleiche Leistung unter denselben Bedingungen erhalten hätte. Kommt hinzu: Sind sie sozialversicherungsfrei gestellt, fehlt ihnen der Sozialversicherungs-Hebel, von dem angestellte Mitarbeitende bei dieser Gestaltung besonders profitieren.
Hinzu kommt der administrative Aufwand. Jedes Instrument hat eigene Nachweispflichten, eigene Fristen und eigene Freigrenzen, die laufend im Blick behalten werden müssen. Wer mehrere Zusatzleistungen parallel für unterschiedliche Personen einsetzt, braucht eine saubere Dokumentation – sonst wird aus dem Steuervorteil im Fall einer Prüfung schnell eine Nachzahlung.
Der Status entscheidet, was möglich ist
Was das Paket kostet – und was es bringt
Der faire Vergleich stellt nicht einfach zwei gleich hohe Beträge gegenüber, sondern fragt: Was müsstest du als Bruttoprämie zahlen, damit bei der Person netto derselbe Betrag ankommt wie über die Sach- oder Zusatzleistung? Weil eine Bruttoprämie erst durch Lohnsteuer und Sozialversicherung hindurch muss, brauchst du dafür einen deutlich höheren Ausgangsbetrag – und genau darin liegt die Ersparnis.
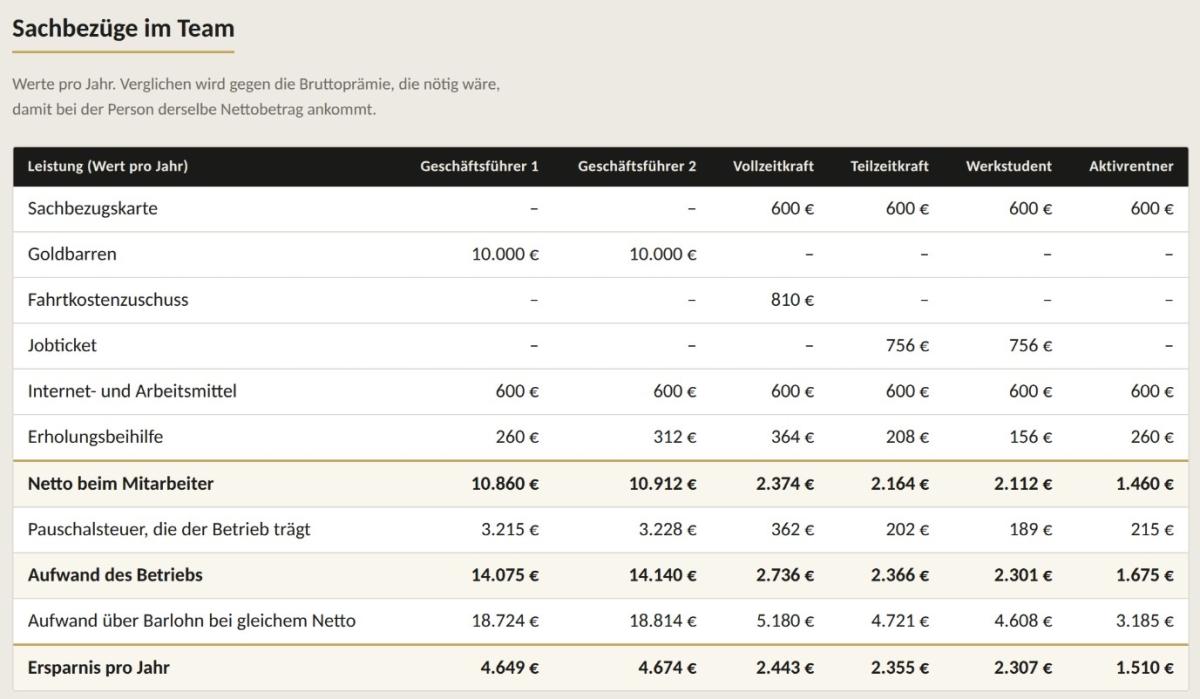
Für das oben beschriebene Team, gerechnet mit durchschnittlichen Steuer- und Abgabensätzen, ergibt sich pro Jahr dieses Bild. Als hochwertige Sachzuwendung steht in der Beispielrechnung ein Goldbarren – möglich wäre ebenso jede andere Form bis zur selben Höhe:
Sachbezüge im Team
Über alle sechs Personen zusammengerechnet: Knapp 29.900 Euro kommen netto beim Team an. Den Betrieb kosten sie rund 37.300 Euro, inklusive der Pauschalsteuer, die er übernimmt. Derselbe Netto-Effekt über Prämien und Gehalt hätte über 55.200 Euro gekostet. Bleiben rund 17.900 Euro Unterschied pro Jahr – bei identischem Vorteil für die Belegschaft.
Auffällig ist die Spannweite: Bei der Vollzeitkraft steht einem Netto-Vorteil von gut 2.300 Euro eine Ersparnis von rund 2.400 Euro gegenüber, bei den Geschäftsführern liegt die Ersparnis trotz weit höherer Beträge nur bei rund 4.650 Euro. Der Grund ist ihr sozialversicherungsfreier Status: Bei ihnen wirkt allein der Steuersatz, nicht zusätzlich die Sozialversicherung.
Genau dieser Status ist auch der Grund, warum der Goldbarren im Beispiel bei der Geschäftsführung liegt und nicht beim Team. Als Sachzuwendung an eigene Beschäftigte wäre er sozialversicherungspflichtig – bei einer angestellten Person käme zur Pauschalsteuer also noch die Sozialversicherung hinzu, und die Rechnung sähe deutlich anders aus.
Die Werte sind eine Modellrechnung und ersetzen keine Berechnung für deinen konkreten Fall. Bei den angestellten Mitarbeitenden ist mit durchschnittlichen Sätzen für Lohnsteuer und Sozialversicherung gerechnet, bei den Geschäftsführern mit dem Grenzsteuersatz und ohne Sozialversicherung. Ob eine hochwertige Sachzuwendung in dieser Form für die eigene Geschäftsführung überhaupt infrage kommt, ist eine eigene Prüfung wert.
Fazit
Eine durchdachte Lohngestaltung mit Sachbezügen und Zusatzleistungen bringt deinem Team spürbar mehr Netto, ohne dass deine Kosten im gleichen Maß steigen wie bei einer klassischen Gehaltserhöhung. Wie groß der Effekt ausfällt und wer davon wirklich profitiert, unterscheidet sich von Person zu Person deutlich – bei kleineren, laufenden Bausteinen gewinnen oft beide Seiten, bei hochwertigen Einzelzuwendungen vor allem die empfangende Person. Pauschallösungen für das ganze Team greifen deshalb zu kurz.
Dein nächster Schritt
Wie viel zusätzliches Netto in deinem Team stecken könnte, ohne dass deine Lohnkosten in gleichem Maß steigen – das lässt sich nur mit Blick auf eure konkrete Teamstruktur beantworten. Im kostenfreien Erstgespräch schauen wir uns eure Lohnstruktur gemeinsam an.