Rente als Einmalzahlung oder monatlich? Was lohnt sich wirklich?

Rente richtig auszahlen lassen! | Oskar Rudolph | Rudolph Finanzkonzepte GmbH
Die Frage klingt banal, hat es aber in sich: Lässt du dir deine private Rentenversicherung später als Einmalbetrag auszahlen oder doch lieber Monat für Monat als Rente? Wer noch 20 oder 30 Jahre bis zur Rente vor sich hat, schiebt diese Entscheidung gerne vor sich her. Wer kurz vor dem Ruhestand steht, merkt plötzlich, wie kompliziert das Thema tatsächlich ist.
Dabei betrifft diese Entscheidung praktisch jeden, der eine private Rentenversicherung, eine Lebensversicherung oder eine ähnliche Form der Altersvorsorge besitzt. Und die Wahl hat es in sich: Je nachdem, wie du dich entscheidest, kann ein erheblicher Unterschied entstehen, wie viel von deinem angesparten Geld am Ende wirklich bei dir ankommt und wie gut du im Alter finanziell abgesichert bist. Genau deshalb lohnt sich ein genauer Blick auf die Zahlen, bevor du eine Entscheidung triffst, die sich später nur schwer rückgängig machen lässt.
Wie die monatliche Rente berechnet wird - und warum sie oft enttäuscht
Wenn du dich für die monatliche Auszahlung entscheidest, kommt bei den meisten Verträgen ein sogenannter Rentenfaktor zum Einsatz. Dieser Faktor legt fest, wie viel monatliche Rente du pro 10.000 Euro Vertragsguthaben erhältst. Je nach Anbieter und Vertragsalter schwankt dieser Wert erheblich: von etwa 12 bis 13 Euro bei manchen Verträgen bis über 30 Euro bei älteren Policen. Bei aktuellen Verträgen liegt der Durchschnitt bei rund 25 Euro pro 10.000 Euro.
Die Rechnung dahinter ist simpel: Du teilst dein Vertragsguthaben durch 10.000 und multiplizierst das Ergebnis mit deinem persönlichen Rentenfaktor. Ein Beispiel macht das greifbar:
- Bei 100.000 Euro Guthaben und einem Faktor von 25 ergibt sich eine monatliche Rente von 250 Euro.
- Bei 200.000 Euro Guthaben wären es entsprechend 500 Euro.
- Bei 50.000 Euro Guthaben landest du bei 1.250 Euro monatlich.
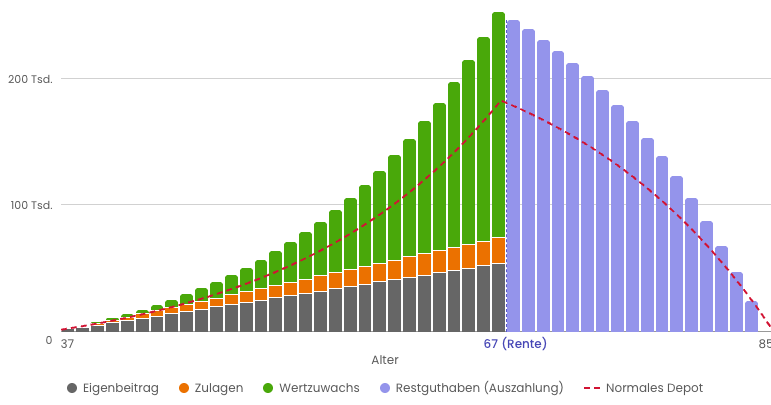
Spannend wird es, wenn du dir ausrechnest, wie lange du diese Rente beziehen müsstest, um überhaupt dein eingezahltes Kapital zurückzubekommen. Bei 100.000 Euro Guthaben und 250 Euro monatlicher Rente sind das Monate - umgerechnet fast 33 Jahre. Startest du deine Rente mit 67, müsstest du stolze 103 Jahre alt werden, um nur das Geld wiederzubekommen, das ursprünglich in deinem Vertrag steckte. Rechnest du die Inflation mit ein, die die Kaufkraft deiner 250 Euro über die Jahre auffrisst, müsstest du sogar auf etwa 125 Jahre kommen, um wirklich auf deine ursprüngliche Kaufkraft zu kommen.
Rente richtig auszahlen lassen | Oskar Rudolph | Rudolph Finanzkonzepte GmbH
Was passiert, wenn du vorher stirbst?
Hier kommt ein Punkt ins Spiel, der gerne übersehen wird: die sogenannte Rentengarantiezeit. Das ist der Zeitraum, in dem die Rente auf jeden Fall ausgezahlt wird, egal ob an dich oder deine Hinterbliebenen. Klingt erstmal beruhigend, hat aber Haken. Viele Versicherer schränken stark ein, wer überhaupt als Hinterbliebener zählt. Oft sind es nur Ehepartner oder Kinder, die noch Kindergeld beziehen. Stirbst du mit 80, hast du in der Regel keine kindergeldberechtigten Kinder mehr die Zahlungen enden dann schlicht.
Für die Versicherung ist das wirtschaftlich betrachtet sogar vorteilhaft: Verstirbst du früh, bleibt ein Teil deines Kapitals im Unternehmen. Die monatliche Rentenzahlung bringt also gleich mehrere strukturelle Nachteile mit sich, die du kennen solltest, bevor du dich dafür entscheidest.
Einmalzahlung: Mehr Freiheit, aber auch neue Herausforderungen
Die Alternative zur monatlichen Rente ist die Auszahlung des gesamten Guthabens als Einmalbetrag zu Rentenbeginn. Nicht jeder Vertrag erlaubt das, aber viele schon. Wichtig zu wissen: Bei allen Verträgen, die nach 2004 abgeschlossen wurden, werden bestimmte Erträge bei der Auszahlung besteuert. Der Versicherer behält die fällige Steuer direkt ein, bevor das Geld bei dir ankommt.
Das heißt nicht automatisch, dass die monatliche Rente steuerlich günstiger ist hier fallen zwar ebenfalls Steuern an, meist aber in geringerem Umfang als bei einer großen Einmalauszahlung. Trotzdem bringt die Einmalzahlung einen entscheidenden Vorteil mit: Du hast dein Kapital schneller und flexibler zur Verfügung.
Doch genau diese Flexibilität wird für viele Menschen zur Herausforderung. Wenn plötzlich 100.000, 200.000 oder 500.000 Euro auf dem Konto liegen, stellt sich die Frage: Wie gehst du damit verantwortungsvoll um? Niemand weiß im Voraus, wie alt er wird. Das Geld einfach auf dem Girokonto liegen zu lassen, wo es keine Zinsen bringt, und dann Monat für Monat einen selbst gewählten Betrag abzuheben, fühlt sich für die meisten Menschen unsicher an. Wie viel darfst du dir eigentlich monatlich gönnen, damit das Geld bis zum Lebensende reicht? Diese Unsicherheit erleben viele als echte Belastung.
So behältst du die Kontrolle über beide Varianten
Die gute Nachricht: Du musst dich nicht blind den Kalkulationen der Versicherung ausliefern. Es gibt Möglichkeiten, bereits beim Vertragsabschluss also bevor du unterschreibst - Regelungen zu treffen, die dir mehr Sicherheit geben. Damit lässt sich zum Beispiel festlegen, dass du eine garantierte, lebenslange Rente erhältst, ganz gleich wie alt du wirst, ohne dass im Todesfall Kapital verloren geht.
Auch für alle, die lieber eine größere Summe zu Rentenbeginn wollen etwa weil ein Umzug nach Spanien oder der Hauskauf im Ausland ansteht gibt es Gestaltungsmöglichkeiten. Mit den richtigen vertraglichen Vereinbarungen lässt sich unter bestimmten Voraussetzungen sogar eine komplett steuerfreie Auszahlung der Summe inklusive aller Erträge erreichen. Diese Möglichkeit ist noch relativ neu, weshalb die Wahrscheinlichkeit hoch ist, dass sie in deinem bestehenden Vertrag noch nicht berücksichtigt wurde.
| Auszahlungsart | Vorteile | Nachteile |
|---|---|---|
| Monatliche Rente | Lebenslange Zahlung garantiert, keine Verwaltung nötig | Hohe Lebenserwartung nötig, um Kapital zurückzubekommen; Inflation mindert Kaufkraft; Restkapital fällt oft an Versicherer |
| Einmalzahlung | Sofortige Flexibilität, volle Verfügungsgewalt über Kapital | Steuerliche Belastung bei Auszahlung; eigene Verantwortung für Verwaltung und Reichweite des Geldes |
| Mix aus beidem | Ein teil des Geldes kann für sofortige Zwecke genutzt werden, der Rest bleibt investiert. | siehe punkt 1 und 2 |
Rente richtig auszahlen lassen! | Oskar Rudolph | Rudolph Finanzkonzepte GmbH
Fazit: Prüfe deinen Vertrag, bevor die Entscheidung für dich getroffen wird
Ob monatliche Rente oder Einmalzahlung die bessere Wahl ist, lässt sich nicht pauschal beantworten es hängt von deiner persönlichen Situation, deinem Vertrag und deinen Zielen ab. Fest steht aber: Beide Varianten haben eingebaute Nachteile, die dir ohne genaue Prüfung schnell zum Verhängnis werden können. Die monatliche Rente verlangt oft ein biblisches Alter, damit sich das Warten wirklich lohnt.
Die Einmalzahlung bringt Steuerfragen und die Verantwortung mit sich, das Geld selbst klug einzuteilen.
Der wichtigste Schritt ist deshalb, deinen bestehenden Vertrag genau unter die Lupe zu nehmen am besten schon Jahre, bevor die Rente ansteht. Schau nach, welcher Rentenfaktor hinterlegt ist, ob eine Einmalzahlung überhaupt möglich ist und welche Regelungen zu Kapitalerhalt oder steuerlicher Behandlung bereits bestehen. Nimm dir diese Zeit - es geht schließlich um dein Geld und deine finanzielle Sicherheit im Alter.
Ab wann sollte ich mich mit der Auszahlungsform meiner Rentenversicherung beschäftigen?
Am besten schon deutlich vor Rentenbeginn, idealerweise schon beim Vertragsabschluss oder spätestens einige Jahre vorher, da viele wichtige Regelungen nur im Vorfeld getroffen werden können.
Ist die Einmalzahlung immer steuerlich schlechter als die monatliche Rente?
Nicht zwangsläufig - bei Verträgen nach 2004 werden bei der Einmalzahlung bestimmte Erträge besteuert, während bei der monatlichen Rente meist geringere Steuern anfallen. Es gibt aber auch Vertragsgestaltungen, die eine komplett steuerfreie Auszahlung ermöglichen.
Was passiert mit meinem Restkapital, wenn ich früh sterbe?
Bei der monatlichen Rente kann es sein, dass die Zahlungen enden und ein Teil des Kapitals beim Versicherer verbleibt, sofern keine besonderen Regelungen zur Rentengarantie getroffen wurden.
Kann ich nachträglich noch Änderungen an meinem bestehenden Vertrag vornehmen?
Das hängt vom jeweiligen Vertrag ab. Manche Optionen, etwa zur steuerfreien Auszahlung oder zum Kapitalerhalt, müssen jedoch vor Vertragsabschluss vereinbart werden und lassen sich später nur eingeschränkt oder gar nicht mehr nachrüsten.
Lohnt sich eine unabhängige Beratung für diese Entscheidung?
Ja, da die Berechnung von Rentenfaktoren, steuerlichen Auswirkungen und individuellen Gestaltungsmöglichkeiten komplex ist, hilft eine fachkundige Einschätzung dabei, die für dich passende Lösung zu finden.