Riester-Rente: Zuschuss Paradis oder teure Kostenfalle?

Riester-Rente: Lohnt sich ein Vertrag wirklich?
Kaum ein Vorsorgeprodukt spaltet die Gemüter so sehr wie die Riester-Rente. Über 16 Millionen Verträge wurden seit dem Jahr 2001 in Deutschland abgeschlossen, und trotzdem gibt es bis heute keine einheitliche Meinung dazu.
Die einen schwören darauf, weil sie jährlich bares Geld vom Staat geschenkt bekommen. Die anderen halten das Produkt für gescheitert, viel zu kompliziert und kaum rentabel.
Fakt ist: Mit über 29 Paragrafen im Einkommensteuergesetz gehört die Riester-Rente zu den kompliziertesten Finanzprodukten, die dir je begegnen werden.
Genau deshalb lohnt sich ein genauer Blick. Denn ob sich Riester für dich lohnt oder nicht, hängt von ganz konkreten Faktoren ab:
1. Deinem Einkommen
2. Deiner Familiensituation
Vor allem davon, wie lange du nach deinem Renteneintritt lebst.
Klingt makaber, ist aber schlicht die Wahrheit hinter dem Konstrukt. In diesem Artikel bekommst du einen verständlichen Überblick darüber, wie die Riester-Rente funktioniert, wer überhaupt Anspruch darauf hat, welche Vertragsarten es gibt und wann sich der Abschluss wirklich lohnt.
Riester-Rente| Oskar Rudolph | Rudolph Finanzkonzepte GmbH
Wie die Riester-Rente funktioniert und wer profitieren kann
Die Riester-Rente wurde 2001 eingeführt, nachdem gesetzliche Änderungen die künftigen Rentenzahlungen deutlich gekürzt hatten. Als Ausgleich sollte diese private, staatlich geförderte Altersvorsorge dienen:
Du schließt einen Sparvertrag ab, zahlst regelmäßig ein, und der Staat legt als Belohnung etwas obendrauf.
Bevor es um Zahlen geht, lohnt sich ein Blick darauf, wer überhaupt anspruchsberechtigt ist. Hier unterscheidet man zwei Gruppen:
- Unmittelbar zulageberechtigt bist du automatisch, wenn du in die gesetzliche Rentenversicherung einzahlst das betrifft die meisten Arbeitnehmer, Beamte und viele Selbstständige.
- Mittelbar zulageberechtigt bist du, wenn du mit einer unmittelbar zulageberechtigten Person verheiratet bist, selbst aber nicht einzahlst. Klassisches Beispiel: Ein Ehepartner arbeitet, der andere kümmert sich zu Hause um die Familie.
So viel Geld schießt der Staat wirklich zu
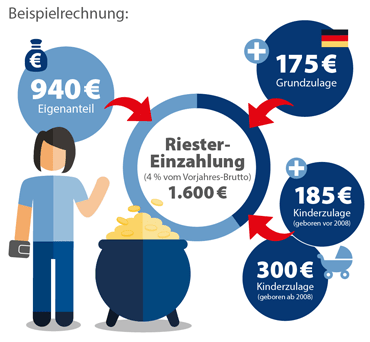
Die Förderung läuft über zwei Kanäle: eine direkte Zulage und einen möglichen Steuervorteil. Die Grundzulage liegt aktuell bei 154 Euro pro Person und steigt ab 2018 auf 175 Euro. Für jedes vor 2008 geborene Kind gibt es zusätzlich 185 Euro, für jedes danach geborene Kind sogar 300 Euro und das Jahr für Jahr, nicht nur einmalig.
Um die volle Förderung zu bekommen, musst du jährlich 4% deines sozialversicherungspflichtigen Bruttoeinkommens einzahlen, gedeckelt auf maximal 2.100 Euro. Klingt nach viel, ist es aber oft nicht, weil du die staatliche Zulage von deinem Pflichtbeitrag abziehen kannst.
Ein Rechenbeispiel: Bei einem Bruttoeinkommen von 20.000 Euro müsstest du 800 Euro im Jahr einzahlen. Ziehst du die Förderung von 639 Euro (bei einem Kind vor und einem nach 2008 geboren) ab, bleiben dir nur noch rund 161 Euro im Jahr - also keine 14 Euro im Monat - um die volle staatliche Förderung zu kassieren.
Riester-Rente noch sinnvoll | Oskar Rudolph | Rudolph Finanzkonzepte GmbH
Steuervorteil oder Zulage: Das Finanzamt prüft automatisch
Neben der Zulage kannst du deine Riester-Beiträge auch steuerlich geltend machen. Allerdings bekommst du nicht beides gleichzeitig, sondern nur den jeweils höheren Betrag. Diese sogenannte Günstigerprüfung übernimmt das Finanzamt automatisch im Rahmen deiner Steuererklärung du musst dich darum nicht selbst kümmern.
Besonders für Gutverdiener mit hohem Steuersatz kann der steuerliche Vorteil deutlich größer ausfallen als die reine Zulage. Wichtig zu wissen: Später im Rentenalter werden die Auszahlungen aus deinem Riester-Vertrag ganz normal wie andere Einkünfte versteuert.
Die Riester-Varianten im Vergleich
Jetzt wird es praktisch: In welche Produkte kannst du dein Riester-Geld überhaupt stecken? Der Gesetzgeber erlaubt verschiedene Varianten, die sich in Kosten, Sicherheit und Renditechancen deutlich unterscheiden.
Bei der klassischen Rentenversicherung, mit der Riester einst startete, gab es früher Garantiezinsen von rund 2,5 Prozent. Heute sind davon nur noch etwa 0,9 Prozent übrig, dazu kommen happige Abschlussgebühren. Auch fondsgebundene Lebensversicherungen leiden unter hohen Kosten, obwohl sie durch die Fondsanlage etwas mehr Renditechancen bieten.
Banksparpläne funktionieren wie ein klassisches Sparbuch: keine Abschlusskosten, dafür aber auch kaum Zinsen. Das Problem: Kaum eine Bank bietet dieses Produkt überhaupt noch an, weil die regulatorischen Auflagen für die Institute zu aufwendig sind. Sinnvoll kann ein Banksparplan höchstens als Übergangslösung sein, wenn du dir noch unsicher bist, welche Riester-Variante zu dir passt - das eingezahlte Kapital lässt sich später problemlos zu einem anderen Anbieter übertragen.
Am meisten Rendite-Potenzial bieten Fondssparpläne beziehungsweise ETF-Sparpläne. Hier wird dein Geld nach einem Umschichtungsmodell verwaltet: Je jünger du bist, desto mehr fließt in Aktien, mit zunehmendem Alter wird sukzessive in sichere Anleihen umgeschichtet. So sorgt der Anbieter dafür, dass am Ende der Laufzeit trotz Kapitalgarantie keine Verluste entstehen. Wichtig ist hier, die monatlichen Kosten der Anbieter genau zu vergleichen, damit am Ende möglichst viel für deine Rente übrig bleibt.
Die vierte und komplexeste Variante ist der sogenannte Wohn-Riester. Dabei nutzt du die staatliche Förderung, um einen Kredit für dein Eigenheim schneller abzuzahlen. Die Zuschüsse fließen dann direkt in die Tilgung deines Immobilienkredits. Für alle, die ohnehin schon eine Immobilie finanzieren oder das fest planen, kann sich diese Variante besonders lohnen, weil sie direkt Zinskosten spart.
Riester-Rente noch sinnvoll | Oskar Rudolph | Rudolph Finanzkonzepte GmbH
Wann lohnt sich Riester wirklich?
Die Riester-Rente ist alles andere als flexibel. Vor dem Renteneintritt kommst du nicht an dein Kapital heran, außer du kündigst den Vertrag komplett - dann musst du allerdings die gesamte staatliche Förderung zurückzahlen. Zudem garantiert dir Riester eine lebenslange monatliche Zahlung ab frühestens dem 60. Lebensjahr, nicht wie bei einem klassischen Auszahlplan ein festes Kapitalpolster.
Genau hier liegt der Knackpunkt: Wie rentabel dein Vertrag am Ende wirklich ist, hängt entscheidend davon ab, wie lange du nach Renteneintritt lebst. Verstirbst du kurz nach Rentenbeginn, ist ein Großteil des eingezahlten Kapitals verloren. Lebst du hingegen länger als vom Anbieter kalkuliert, profitierst du überproportional von der lebenslangen Zahlung.
Fazit: Riester kann sich lohnen, aber nur mit den richtigen Rahmenbedingungen
Die Riester-Rente ist kein Produkt für jeden, aber auch kein Auslaufmodell, das man pauschal verteufeln sollte. Die staatliche Förderung ist real und attraktiv, besonders für Familien mit Kindern und Geringverdiener, die vergleichsweise wenig eigenes Geld einzahlen müssen, um die volle Zulage zu kassieren. Entscheidend ist, dass die Förderung nicht von überzogenen Kosten aufgefressen wird und in Verträgen mit Kostenschmalen ETF liegt.
Meide klassische Rentenversicherungen und Banksparpläne, da beide kaum noch Rendite abwerfen und teilweise gar nicht mehr angeboten werden. Planst du ohnehin den Kauf oder Bau einer Immobilie, ist Wohn-Riester eine echte Überlegung wert. Bist du dir unsicher, aber offen für Aktienmärkte, ist ein günstiger Fondssparplan mit Riester-Förderung die renditestärkste Option unter den vier Varianten. Schau dir am besten deinen eigenen Vertrag oder ein mögliches Angebot genau an und rechne durch, wie viel Förderung du tatsächlich bekommst, im Verhältnis zu den Kosten des Produkts.
➡️ Jetzt Riestervertrag transparent vergleichen: www.rudolph-finanzkonzepte.de
Die wichtigste Erkenntnis bleibt trotzdem simpel: Du musst dich nicht bis ins letzte Detail einlesen, aber du musst sie einmal selbst verstanden haben. Nimm dir noch heute zwanzig Minuten Zeit, und meld dich für ein Erstgespräch bei uns. Dieser Moment könnte dafür sorgen, dass du alle deine Finanzielle Fachfragen in Sekunden bewältigen kannst.
Ab welchem Alter kann ich Riester-Geld auszahlen lassen?
Frühestens ab deinem 60. Lebensjahr, unabhängig davon, wann du deinen Vertrag abgeschlossen hast.
Was passiert, wenn ich meinen Riester-Vertrag vorzeitig kündige?
Du bekommst deine eingezahlten Beiträge abzüglich Kosten zurück, musst aber die komplette staatliche Förderung an den Staat zurückzahlen.
Muss ich mich selbst um den Steuervorteil kümmern?
Nein, im Rahmen deiner Steuererklärung führt das Finanzamt automatisch eine Günstigerprüfung durch und zahlt dir die Differenz zur Zulage aus, falls der Steuervorteil höher ausfällt.
Lohnt sich Riester auch ohne Kinder?
Ja, auch als Single profitierst du von der Grundzulage und eventuell vom Steuervorteil, allerdings fällt die Förderung insgesamt geringer aus als bei Familien mit Kindern.
Welche Riester-Variante bietet die höchste Rendite?
Fondssparpläne beziehungsweise ETF-Sparpläne bieten unter den vier Varianten das größte Renditepotenzial, da sie stärker in Aktien investieren können als Versicherungsprodukte oder Banksparpläne.