Was sind eigentlich die Vor und Nachteile einer Basis-Rente (Rürup-Rente)

Die Vor und Nachteile einer Basisrente
Stell dir vor, du könntest jedes Jahr einen fünfstelligen Betrag von der Steuer absetzen und gleichzeitig eine Altersvorsorge aufbauen, an die selbst du in einer schwachen Minute nicht herankommst.
Genau das leistet die Rürup-Rente, auch Basisrente genannt. Für viele klingt das erstmal nach einem Nachteil: Man kommt nicht flexibel an sein Geld. Genau dieser Punkt macht das Produkt aber zu einem der cleversten Werkzeuge für alle, die konsequent fürs Alter vorsorgen wollen, ohne sich selbst dabei ein Bein zu stellen.
Die Basisrente hat einen schlechten Ruf, weil viele ihre Eigenschaften falsch einordnen. Dabei wurde sie 2005 ursprünglich für Selbstständige entwickelt, die sich von der gesetzlichen Rentenversicherung befreien lassen können und trotzdem eine planbare Basisversorgung brauchen. Heute profitieren davon aber weit mehr Menschen als nur Selbstständige. Wer verstehen will, ob sich das Produkt lohnt, muss zunächst die Funktionsweise, die steuerlichen Effekte und die Zielgruppe genau kennen. Genau darum geht es jetzt.
So funktioniert die Basisrente wirklich
Die Basisrente und die Rürup-Rente sind identisch. Zwei Namen, ein Produkt. Sie gehört zur ersten Schicht der Altersvorsorge in Deutschland, also in dieselbe Kategorie wie die gesetzliche Rente. Das ist auch der Grund, warum sie so ähnlich funktioniert: Sie zahlt lebenslange Rente, du kannst dir das Kapital nicht auf einmal auszahlen lassen und du kannst den Vertrag nicht klassisch kündigen. Eine Kündigung bedeutet hier lediglich, dass du aufhörst Beiträge einzuzahlen. Das eingezahlte Geld bleibt im Vertrag und wird erst zur Rente ausgezahlt.
Das bedeutet: Du kannst maximal eine Beitragsfreistellung stellen.
Bei der Geldanlage hast du freie Wahl. Du kannst dich für einen klassischen Vertrag mit Garantiezins entscheiden, aktuell liegt der bei mageren 0,9 Prozent, oder auf fondsgebundene Varianten setzen und in ETFs, Fonds oder Aktien investieren. Eine Beitragsgarantie ist möglich, aber kein Muss. Genau diese Flexibilität in der Geldanlage macht das Produkt für viele attraktiv und langfristig Vermögen aufzubauen.
Basisrente Vor und Nachteile | Oskar Rudolph | Rudolph Finanzkonzepte GmbH
Wer eine Basisrente abschließen kann
Die Antwort ist einfach: jeder. Ob Selbstständiger, Freiberufler, Angestellter oder Beamter, jeder kann eine Basisrente abschließen. Auch wenn sie ursprünglich für Selbstständige gedacht war, profitieren heute viele weitere Berufsgruppen von diesem Produkt.
Besonders eignet sich die Basisrente für Berufsgruppen mit besonders hohem Einkommen ab 50.000€ Brutto, da die Anlegen die Sparrate von der Steuer zu 100% ( seit 2004 ) absetzen können.
Die Vorteile im Überblick
Der wohl größte Pluspunkt ist die steuerliche Absetzbarkeit. Im Jahr 2026 kannst du bis zu 30.826€ als Single von der Steuer absetzen, eine beachtliche Summe. Dazu kommt die lebenslange Rentenzahlung, die dich zuverlässig vor dem Langlebigkeitsrisiko schützt, ganz ohne kompliziertes Eigenmanagement.
Ein Vorteil, der oft völlig falsch bewertet wird, ist der eingebaute Zwang zum Sparen. Weil du nicht vorzeitig an das Kapital kommst, schützt dich die Basisrente vor dir selbst. Kein spontaner Griff in den Vorsorgetopf für den nächsten Urlaub, kein "mein zukünftiges Ich wird das schon verkraften". Genau dieses Verhalten ist einer der Hauptgründe, warum private Altersvorsorge in Deutschland oft nicht funktioniert: Menschen greifen zwischendurch auf ihr Erspartes zurück.
Zusätzlich punktet die Basisrente mit hoher Flexibilität bei den Einzahlungen. Du kannst Beiträge erhöhen, senken oder einmalig größere Summen einzahlen, was besonders für Selbstständige mit schwankenden Gewinnen interessant ist. Und: Das Kapital ist insolvenz- und pfändungssicher sowie beim Bezug von Hartz IV beziehungsweise Bürgergeld nicht als verwertbares Vermögen anzusehen.
Basisrente Vor und Nachteile | Oskar Rudolph | Rudolph Finanzkonzepte GmbH
Die Nachteile, die du kennen solltest
Wer maximale Flexibilität sucht und jederzeit auf sein Kapital zugreifen möchte, findet in der Basisrente nicht das passende Produkt. Auch eine Auszahlung als Einmalbetrag zu Rentenbeginn ist nicht möglich, ähnlich wie bei der gesetzlichen Rente. Zudem gibt es am Markt Anbieter mit überhöhten Kosten, die jede Rendite auffressen können. Deshalb lohnt sich ein genauer Blick auf Kostenstruktur, Rentenfaktor und die Finanzstärke des Versicherers.
| Kriterium | Basisrente | Flexible private Rentenversicherung |
|---|---|---|
| Kapitalentnahme vor Rente | nicht möglich | meist möglich |
| Auszahlung als Einmalbetrag | nicht möglich | häufig wählbar |
| Steuerliche Absetzbarkeit | sehr hoch (bis zu 30.826€ in 2026) | gering |
| Pfändungsschutz | ja | nein |
| Lebenslange Rente | ja | je nach Vertrag |
Steuervorteile, Zielgruppe und der richtige Abschluss
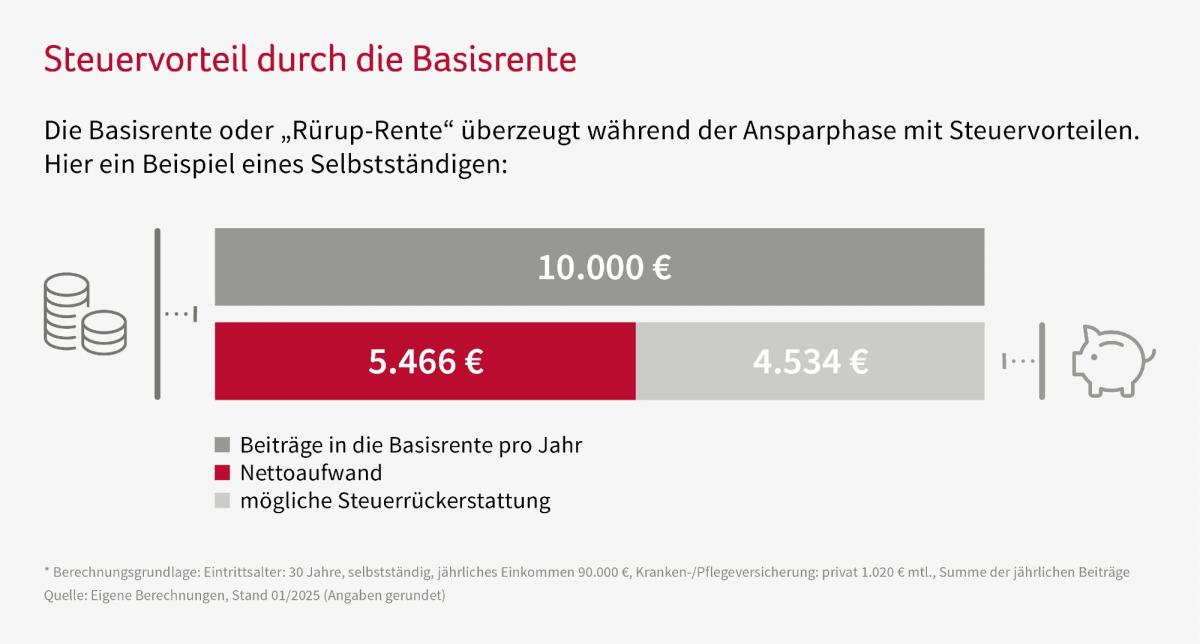
Die steuerliche Behandlung ist komplex, lässt sich aber gut zusammenfassen. Im Jahr 2026 kannst du 100 Prozent deines eingezahlten Beitrags von der Steuer absetzen. Wichtig dabei: Es gibt einen jährlichen Höchstbetrag, aktuell 30.826€ für Singles, bis zu dem die Beiträge überhaupt absetzbar sind. Bei Angestellten werden zusätzlich die Beiträge zur gesetzlichen Rentenversicherung von Arbeitnehmer und Arbeitgeber auf diesen Höchstbetrag angerechnet.
In der Rentenphase gilt eine nachgelagerte Besteuerung nach dem sogenannten Kohortenprinzip. Entscheidend ist das Jahr deines Renteneintritts. Wer 2026 in Rente geht, versteuert 86 Prozent der Rente mit dem persönlichen Steuersatz. Dieser Anteil steigt jährlich um einen Prozentpunkt, bis 2040 die volle Rente zu 100 Prozent steuerpflichtig ist. Der einmal festgelegte Prozentsatz gilt dann lebenslang für die gesamte Rentenbezugsdauer.
Basisrente Vor und Nachteile | Oskar Rudolph | Rudolph Finanzkonzepte GmbH
Für wen sich die Basisrente besonders lohnt
Besonders sinnvoll ist die Basisrente für Selbstständige, die sich bewusst von der gesetzlichen Rentenversicherung abgrenzen und ihre Altersvorsorge selbst in der Hand haben möchten. Auch für gut verdienende Angestellte, etwa ab 60.000 Euro Jahresgehalt, macht sich der Steuervorteil deutlich bemerkbar. Ein oft übersehener Punkt: Auch für Ehepartner mit geringeren gesetzlichen Rentenansprüchen, zum Beispiel nach Erziehungszeiten, kann ein eigener Vertrag sinnvoll sein, da der Höchstbetrag pro Person gilt.
Wichtig ist, dass du nicht pauschal urteilst. Wer wenig verdient, hat zwar geringere Steuervorteile, das macht die Basisrente aber nicht automatisch ungeeignet. Es kommt immer auf deine individuellen Ziele und deinen Bedarf an.
So gehst du beim Abschluss vor
Diese Altersvorsorge ist ein Langzeitprojekt: Oft zahlst du 30 bis 40 Jahre ein und bekommst anschließend 20 bis 30 Jahre lang Rente ausgezahlt. Ein Anlagehorizont von 60 bis 70 Jahren verzeiht keine schnellen Klick-Entscheidungen im Internet. Hol dir Expertenrat, vergleiche Anbieter genau und achte besonders auf die fondsgebundene Variante, wenn du Rendite statt eines mickrigen Garantiezinses erzielen möchtest.
Fazit: Zwang zum Sparen als größte Stärke
Die Basisrente ist kein Produkt für jeden, aber für viele Menschen eine der sinnvollsten Möglichkeiten, konsequent und steuerlich attraktiv fürs Alter vorzusorgen. Gerade die vermeintliche Unflexibilität schützt dich vor dir selbst und sorgt dafür, dass dein Vorsorgekapital wirklich bis zur Rente durchhält. Wenn du Selbstständiger bist, gut verdienst oder deinen Ehepartner zusätzlich absichern möchtest, solltest du dir dieses Produkt unbedingt genauer ansehen.
➡️ Jetzt Basisrente transparent vergleichen: www.rudolph-finanzkonzepte.de
Die wichtigste Erkenntnis bleibt trotzdem simpel: Du musst dich nicht bis ins letzte Detail einlesen, aber du musst das System Basisrente einmal verstanden habe. Nimm dir noch heute zwanzig Minuten Zeit, und meld dich für ein Erstgespräch bei uns. Dieser Moment könnte dafür sorgen, dass du alle deine Finanzielle Fachfragen in Sekunden bewältigen kannst.
Kann ich eine Basisrente vorzeitig kündigen?
Nein, eine klassische Kündigung mit Auszahlung ist nicht möglich. Du kannst lediglich die Beitragszahlungen einstellen, das eingezahlte Kapital bleibt bis zur Rente im Vertrag.
Ist die Basisrente nur für Selbstständige sinnvoll?
Nein, auch gut verdienende Angestellte, Beamte und Freiberufler profitieren von den steuerlichen Vorteilen und der lebenslangen Rentenzahlung.
Wie hoch ist der steuerliche Vorteil aktuell?
Im Jahr 2020 lassen sich 90 Prozent der eingezahlten Beiträge bis zu einem Höchstbetrag von 25.046 Euro von der Steuer absetzen, ab 2025 sind es 100 Prozent.
Muss ich bei Rentenbeginn alles auf einmal versteuern?
Nein, es gilt eine nachgelagerte Besteuerung nach dem Kohortenprinzip, wobei der steuerpflichtige Anteil vom Jahr des Renteneintritts abhängt und danach lebenslang festgeschrieben bleibt.
Kann ich die Basisrente auch fondsgebunden abschließen?
Ja, neben der klassischen Variante mit Garantiezins kannst du auch in ETFs, Fonds oder Aktien investieren und optional eine Beitragsgarantie hinzufügen.