WANN macht eine Finanzierung wirklich Sinn?

https://youtu.be/YgDtsFsXRZ4
Ab wie viel Umsatz machen Finanzierungen Sinn? Diese Frage bekomme ich ständig, und ich beantworte sie dir so direkt, wie ich sie jedem ins Gesicht sagen würde: Machst du als Coach unter 30.000 € Monatsumsatz, dann lass es. Lass es mit den Finanzierungen. Du wirst keine Ahnung haben, wie du das abgewickelt bekommst. Punkt.
Das klingt hart, aber es bringt nichts, wenn ich dir etwas anderes erzähle. Ich will, dass es für dich funktioniert, und dafür brauchst du eine ehrliche Einordnung statt falscher Erwartungen. In diesem Artikel bekommst du beides: die Gründe, warum die 30k-Schwelle real ist, und den kompletten Plan, wie du dein Angebot aufbaust, sobald du drüber bist.
Unter 30k: Warum es nicht funktionieren wird
Wenn du unter 30.000 € im Monat machst und jetzt ein 30.000-€-Angebot bauen willst, wird das niemals funktionieren. Warum nicht?
- Du warst noch nie über dieser Schwelle und kennst die Dynamiken dahinter nicht.
- Du hast zu wenig Kunden betreut, um zu wissen, was dein Angebot wirklich leisten muss.
- Dein Angebot ist am Markt möglicherweise noch gar nicht validiert.
- Dein Sales-Level muss erst noch dahin wachsen.
- Du bist vielleicht noch Solopreneur und wickelst alles einzeln ab. Finanzierungen brauchen aber Prozesse.
Dir fehlen schlicht die Skills und das Skillset. Das ist keine Abwertung, sondern eine Standortbestimmung. Und die gute Nachricht: Genau daran kannst du arbeiten.
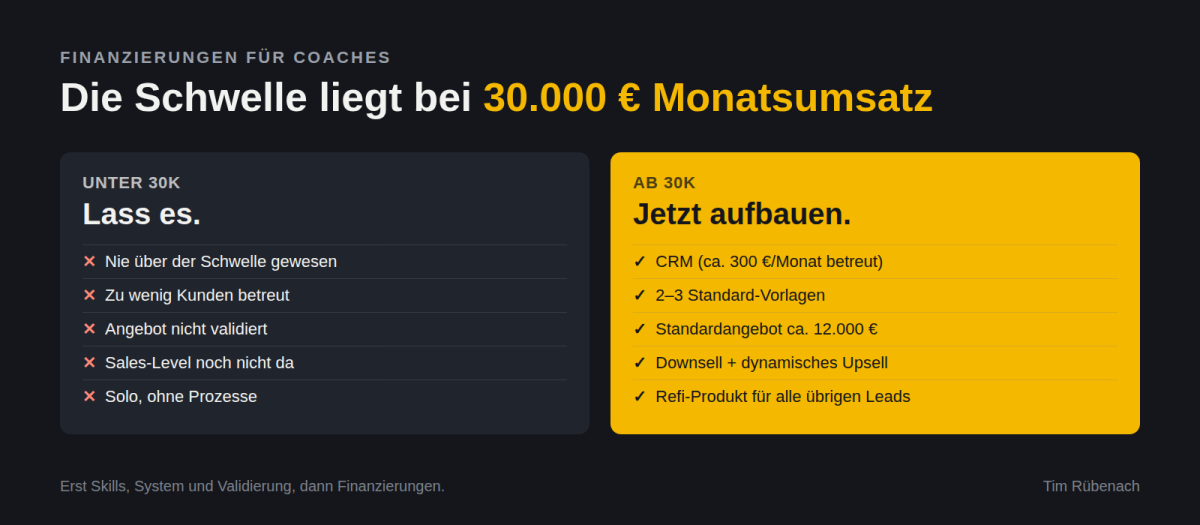
Finanzierungen für Coaches: unter 30.000 € Monatsumsatz lassen, ab 30.000 € Angebot und Prozesse aufbauen
Der richtige erste Schritt: Prozesse statt Produkte
Bevor du an Finanzierungen denkst, baust du dir vernünftige technische Prozesse, die nachhaltig funktionieren. Konkret:
Hol dir ein CRM. Viele arbeiten mit Google Sheets und Docs. Kann man machen, aber in meinen Augen gilt: Hol dir ein richtiges CRM. Und nein, das muss keine 5.000 bis 6.000 € kosten, wie es manche Agenturen abrechnen. Ich habe das für meine Kunden einmal komplett umgestellt und gesehen: Für rund 300 € im Monat bekommst du ein betreutes CRM, das auf Finanzierungen ausgelegt ist. Rechne noch etwas für einen Techniker dazu, der sich darum kümmert, und du hast für kleines Geld ein System, das trägt.
Bau dir Vorlagen. Zwei, drei Standard-Templates für deine Abläufe, damit nicht jeder Vorgang ein Einzelfall ist.
Bist du nicht bereit, das zu machen? Dann steig auf keinen Fall in Finanzierungen ein.
Die Psychologie: Warum niemand „einfach so“ 24.000 € ausgibt
Bei Finanzierungen geht es zu einem großen Teil um Psychologie, also darum, wann etwas bei einem Kunden greift. Kein Kunde klickt auf deine Ad und sagt: „Du bist der Geilste, bei dir kaufe ich jetzt ein Produkt für 24.000 €.“ Schmink dir das ab, das kommt nicht vor.
Ein Kunde muss psychologisch getriggert und genurtured werden. Er sieht dich bei Instagram. Er liest etwas über dich, vielleicht einen Zeitungsartikel. Er schaut deine YouTube-Videos. Die Kundenstrecke ist bei High Ticket länger als bei einem 500-€-Produkt. Dafür wirst du am Ende belohnt, weil du ein sehr hohes Angebot platzieren kannst. Eine Garantie gibt es nicht, aber die Möglichkeit besteht, und mit dem richtigen System wird sie zur Regel. Sehr unwahrscheinlich ist dagegen, dass jemand eine Weiterbildungsfinanzierung abschließt, nachdem er dich zum allerersten Mal gesehen hat.
Ab 30k: Die Drei-Angebote-Struktur
Sobald du über der Schwelle bist, baust du dir drei Angebote auf, nicht eins:
1. Das Standardangebot (ca. 12.000 €). Das wird dein neues Normal. Schreib dir zuerst alles auf, was dein Coaching beinhalten könnte, und konzipiere daraus ein Angebot mit echtem Umfang. Und dann kommt der wichtigste Satz: Dein Anspruch sind ab jetzt nicht mehr 3.000 bis 4.000 €, dein neuer Anspruch sind 12.000 €. Geh damit schlafen, freunde dich damit an und hebe deine Produktpreise drastisch an. Das tut dir als Vendor extrem gut.
2. Das Downsell-Angebot (bis ca. 5.000 €). Es ist vom Standardangebot abgeleitet, mit weniger Inhalt. Vielleicht braucht es keine 1:1-Betreuung mehr, sondern einen Gruppencall pro Woche. Das Angebot ist für Leads gedacht, die das Standardangebot noch nicht stemmen können.
3. Das dynamische Upsell-Angebot (18.000–30.000 €). „Dynamisch“ heißt: Es passt sich an, je nachdem, wie hoch ein Kunde finanzierbar ist, also 18.000, 24.000 oder 30.000 €. Du setzt auf das Standardangebot etwas drauf, das den Mehrwert real erhöht. Beispiele aus der Praxis:
- E-Commerce-Coach: ein dreitägiger Branding-Workshop („auf meinen Nacken, du zahlst nur die Flüge“)
- Closing-Ausbildung: Platzierung bei Premium-Anbietern mit besseren Vertriebsstrukturen
- E-Commerce/TikTok: Templates, Done-for-you-Leistungen, Account-Aufbau
Wenn der Inhalt irgendwann ausgereizt ist, sagen wir bei 18.000 €, dann spielst du nur noch mit der Laufzeit: vier, fünf, sechs Monate mehr. Das Upsell-Angebot liegt fertig in der Schublade, und du passt nur den Rahmen an das an, was beim Kunden finanzierbar ist.
Dass das schnell gehen kann, zeigt ein Fall aus dem Consulting: Ein Closer-Coach, der vorher für 4.000 € verkauft hat, hat mit seiner ersten Finanzierung 14.000 € abgeschlossen. Das ist der dreieinhalbfache Kundenwert, beim allerersten Deal.
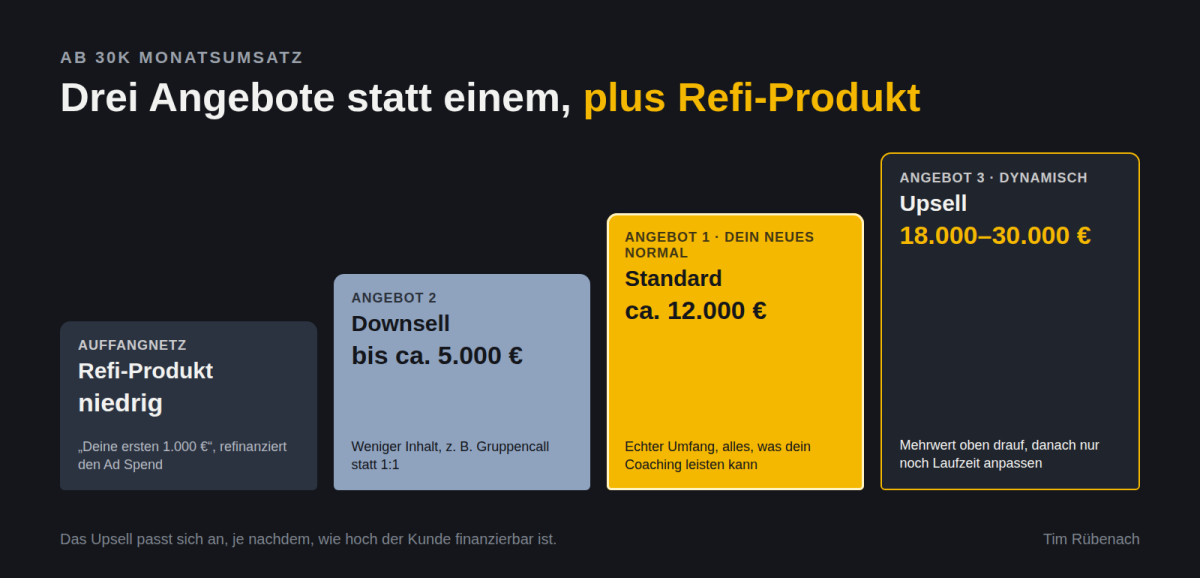
Drei-Angebote-Struktur: Downsell bis 5.000 €, Standard ca. 12.000 €, dynamisches Upsell 18.000–30.000 €, plus Refi-Produk
Das Refi-Produkt: Kein Lead wird weggeworfen
Was passiert mit Leads, die in kein Raster passen? Sie bekommen ein Refinanzierungsprodukt: einen kleinen Ausschnitt aus deinem Standardangebot zu einem niedrigen Preis, zum Beispiel „So verdienst du deine ersten 1.000 €“ oder „Deine ersten 2.000–3.000 €“.
Der Sinn dahinter: Du schaltest Ads, und deine Kosten sollen hinten raus nicht explodieren. Wir schmeißen keine Leads weg, wir drehen alles, was sich drehen lässt. Das Refi-Produkt refinanziert deinen Ad Spend und hält Leute in deinem Kosmos, deren Situation sich in ein paar Monaten ändern kann. Einzige Ausnahme sind Minderjährige. Sie sind nur eingeschränkt geschäftsfähig, an sie wird nichts verkauft.
Praktische Hebel für dein Angebot
Laufzeit statt Rabatt. Wenn du mehr geben willst, gib Zeit und Inhalt, aber senk nicht den Preis.
Ratenübernahme richtig machen. „Wir übernehmen die ersten drei Raten“ ist ein gutes Verkaufsargument. Kann man machen, muss man nicht. Aber wenn, dann deckle es auf einen festen Betrag: „Du bekommst 1.000 € Cashback bei diesem Angebot, 1.500 € bei jenem und 2.000 € beim größten.“ Warum? Die Raten deiner Kunden sind variabel. Wenn du jeden Monat individuelle Beträge erstattest, hast du massiven buchhalterischen Aufwand. Ein fester Cashback-Betrag ist für dich viel leichter zu rechnen.
Reseller-Modell nutzen. Über die technische Infrastruktur von Ablefy als Plattform kannst du die erweiterte Finanzierungsoption direkt im Checkout integrieren. Dazu kommt ein sehr interessantes Thema: die Mehrwertsteuer im Reseller-Modell. Wann du das Seller- und wann das Reseller-Modell nutzen solltest, inklusive der passenden Argumente für den Kunden, zeige ich in einem eigenen Video in meinem Kurs. Die steuerlichen Details klärst du am besten zusätzlich mit deinem Steuerberater.
Das Wichtigste in Kürze
- Unter 30.000 € Monatsumsatz: keine Finanzierungen. Erst Skills, System und Validierung aufbauen.
- Ein betreutes CRM für ca. 300 € im Monat statt 5.000-€-Agenturprojekte
- High-Ticket-Kauf ist Psychologie: längere Kundenstrecke, dafür höhere Abschlüsse
- Ab 30k: Standardangebot (ca. 12.000 €), Downsell-Angebot, dynamisches Upsell (18.000–30.000 €)
- Das Refi-Produkt fängt alle übrigen Leads auf und refinanziert den Ad Spend
- Ratenübernahme immer als festen Cashback-Betrag deckeln
- Praxisbeleg: erster Finanzierungs-Deal 14.000 € statt vorher 4.000 €, also Faktor 3,5
Nächster Schritt
Du bist über der 30k-Schwelle und willst dein Angebot und deinen Funnel für Finanzierungen aufstellen? Hol dir das kostenlose Training.
Und für die Abwicklung: Mit einem Ratenlos-Verkäuferkonto bekommst du Angebote von 5.000 bis 60.000 € sofort auf dein Konto, während dein Kunde in Raten zahlt